Diesel pod presją wojen. Kiedy przyjdzie ulga?
Wysokie ceny oleju napędowego wpływają na koszty transportu i produkcji m.in. żywności. Co musiałoby się stać, żeby spadły?
Diesel w sensie dosłownym jest paliwem dla środków transportu, a w metaforycznym – dla całej gospodarki. Jego ceny wpływają na koszty produkcji i utrzymania, w tym na ceny żywności. W poniższej analizie przedstawiamy obecną sytuację na światowym rynku tego paliwa i jej konsekwencje m.in. dla Polski.
W sierpniu średnia cena diesla w Unii Europejskiej była wyższa o ponad 30 proc. od średniej z roku 2025. Jak widać na wykresie 1., przekroczyła też poziomy notowane w lecie 2022 roku, czyli w apogeum kryzysu paliwowego, spowodowanego napaścią Rosji na Ukrainę. Jest to kolejny cios dla zmagających się z licznymi problemami europejskich gospodarek. Diesel jest kluczowym paliwem, wykorzystywanym w lądowym i morskim transporcie towarowym, a także w rolnictwie. Jego cena przekłada się więc na inflację, w szczególności na wzrost cen produktów spożywczych.
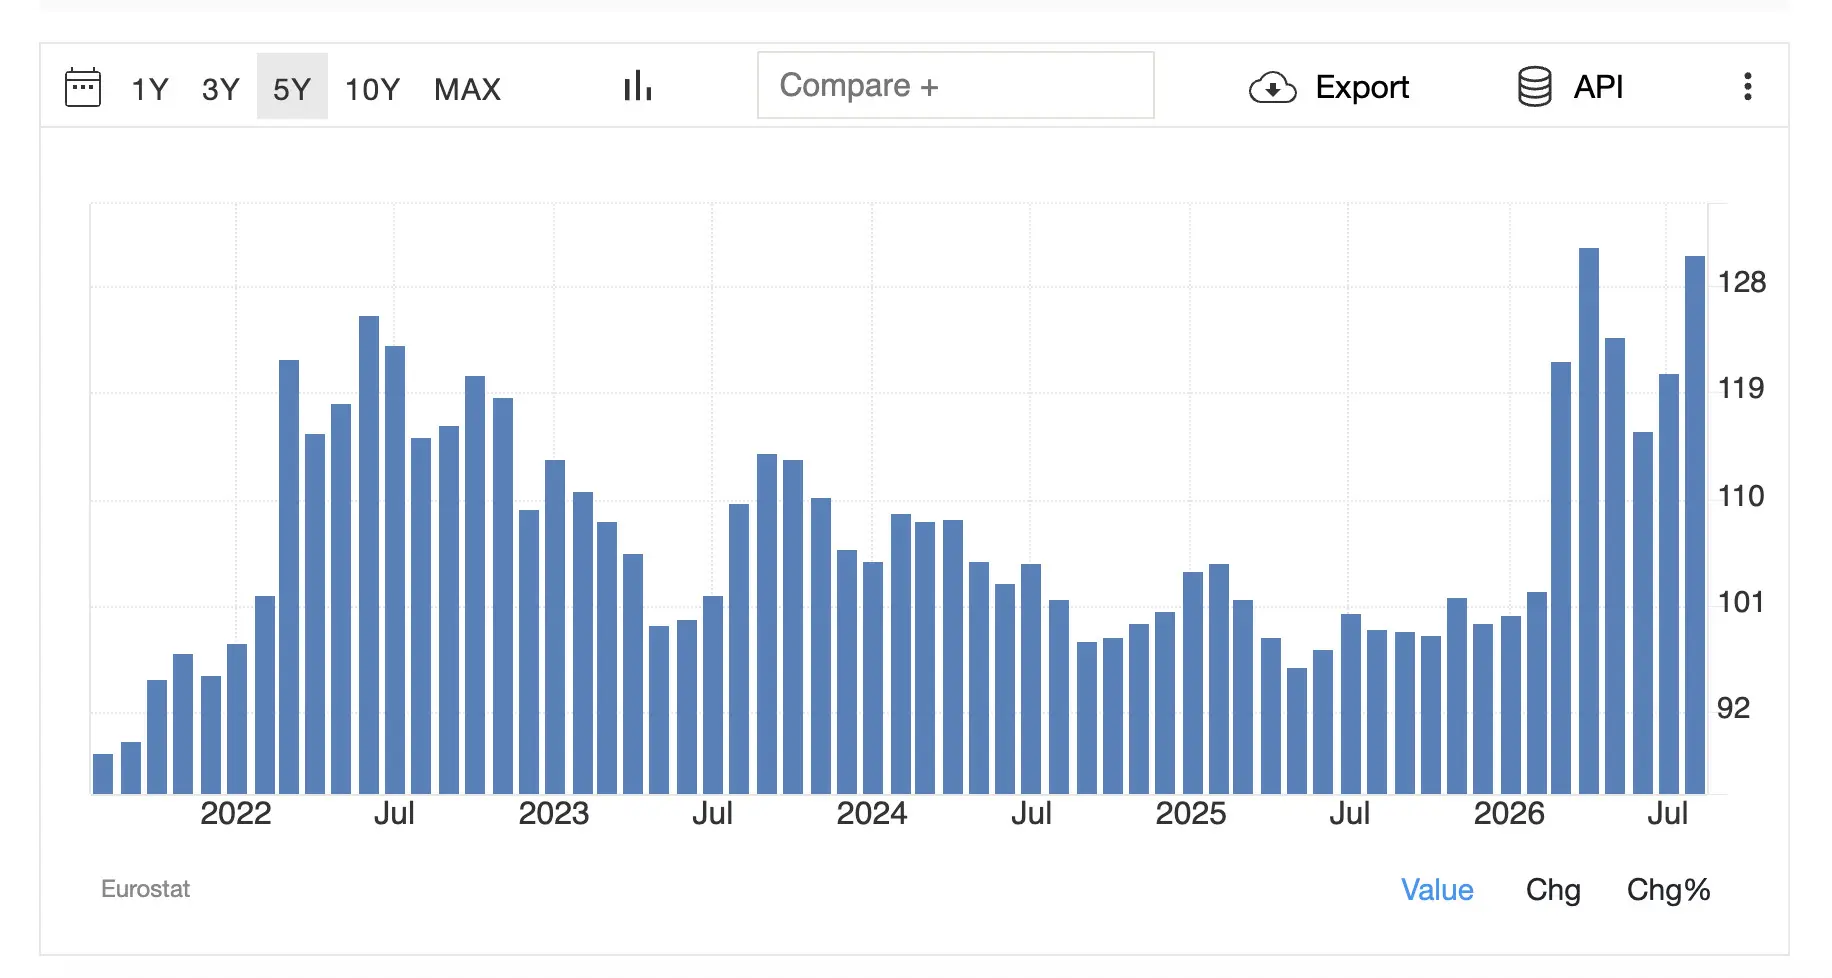
Wykres 1. Zmiana średniej ceny diesla w Unii Europejskiej (2025=100). Źródło: Trading Economics, Eurostat.
Rosja, Chiny, Bliski Wschód
Według wyliczeń firmy analitycznej Kpler przed wojną na Bliskim Wschodzie państwa regionu odpowiadały za ok. 19 proc. światowego eksportu diesla, Ameryka Północna za 15 proc., a Rosja za 11 proc. Z powodu wojny i zagrożenia dla ruchu przez cieśninę Ormuz, a następnie także Bab al-Mandab, eksport z państw zatoki w sierpniu stanowił zaledwie jedną czwartą przedwojennej wielkości.
Rosyjski natomiast zmalał do 20 proc. w stosunku do maja z powodu ukraińskich ataków na rafinerie oraz pozostałą infrastrukturę naftową i paliwową. Ich konsekwencją było wprowadzenie przez Moskwę ograniczeń na eksport paliw. American Fuel & Petrochemical Manufacturers ocenia, że łącznie w wyniku tych dwóch konfliktów wyłączonych zostało co najmniej 10 proc. światowych mocy rafineryjnych.
Szacunki Bloomberga na podstawie wyliczeń Kplera, Vortexy i Energy Aspects wskazują, że od marca do sierpnia wojna w Iranie przyczyniła się do zmniejszenia globalnej podaży o ok. 770 tys. baryłek diesla dziennie (r/r), podczas gdy wojna na Ukrainie o niemal 350 tys. Jednak w przypadku tego drugiego konfliktu w lipcu i sierpniu strata dla światowego rynku stanowiła średnio 615 tys. baryłek dziennie.
Rosyjskie ograniczenia eksportowe obowiązywały także we wrześniu i zostały przedłużone na październik. Władimir Putin stwierdził na przełomie tych miesięcy, że nie zostaną złagodzone, dopóki Zachód nie zniesie sankcji na Rosję. Mniej więcej w tym samym czasie wicepremier Rosji Aleksandr Nowak wprawdzie dopuścił taką możliwość w przypadku nadwyżki, jednak wciąż trwają też ukraińskie naloty na rosyjską infrastrukturę. Nie można więc spodziewać się zwiększenia światowej podaży z tego kierunku, a gdyby tak się stało, oznaczałoby to napływ gotówki dla machiny wojennej Kremla.
W przypadku Zatoki Perskiej również nie można oczekiwać szybkiej poprawy. Dzięki staraniom U.S. Navy udało się w znacznym stopniu przywrócić ruch towarowy w cieśninie Ormuz. Według danych Kplera z 3 października w ujęciu tygodniowym przetransportowano tą drogą 10,3 mln baryłek ropy naftowej. To 76 proc. średniego przedwojennego wolumenu.
W przypadku produktów naftowych, w tym diesla, było to 1,3 mln baryłek. To zaledwie 11 proc. całego wolumenu transportu naftowego, podczas gdy przed wojną odsetek ten wynosił 20 proc. Wynika to z faktu, że wiele bliskowschodnich rafinerii zostało uszkodzonych w czasie wojny i jeszcze nie wznowiło pracy. Część z nich musiała też ograniczyć przerób z powodu braku możliwości eksportu.
Na razie niewiele wskazuje na to, że ratunek przyjdzie z Chin. Ich władze, jak informują Reuters i New York Times na podstawie rozmów z traderami, w październiku również wprowadziły obostrzenia na eksport diesla. Stało się tak, mimo że prezydent USA Donald Trump zabiegał o chińską pomoc w tym zakresie podczas wrześniowej wizyty w Waszyngtonie Xi Jinpinga, przywódcy ChRL. Londyńska firma analityczna Argus ocenia, że Chiny w październiku będą eksportować średnio 480 tys. baryłek produktów naftowych dziennie, podczas gdy wcześniejsze szacunki mówiły o 750 tys.
Sytuacja pokazuje, że Pekin priorytetyzuje stabilność krajowego rynku ponad zarobek. Kpler ocenia, że chińskie zapasy olejów napędowych są obecnie mniejsze o 20 mln baryłek, a benzyny o 9 mln niż przed wojną w Iranie. Na ich stan wpływa fakt, że dostawy ropy z Iranu zostały w znacznym stopniu wstrzymane w wyniku amerykańskiej blokady irańskich portów. Co więcej, wysokie ceny paliw na świecie mogą przyspieszyć elektryfikację transportu, a chińscy producenci samochodów elektrycznych szturmują obecnie liczne rynki, na czele z europejskim.
Sprawa polityczna
Niewykluczone jednak także, że Chinom zależy na utrzymaniu wysokich cen paliw, ponieważ wpływają one na sytuację polityczną w USA. Z ich powodu republikanie mogą przegrać listopadowe wybory środka kadencji, co utrudniłoby Trumpowi prowadzenie polityki międzynarodowej. Światowe niedobory w ostatnim czasie wywindowały średnią cenę diesla w Stanach Zjednoczonych do ponad 6,50 dolara za galon w szczytowym momencie (w styczniu ok. 3,50). Tymczasem wskaźnik poparcia dla prezydenta notuje rekordowo niskie poziomy, m.in. właśnie ze względu na wojnę w Iranie i jej gospodarcze konsekwencje.
W obliczu tych trudności administracja Trumpa rozważała wprowadzenie 90-dniowego zakazu eksportu diesla. Krok ten mógłby chwilowo obniżyć ceny tego paliwa w USA. W nieco dłuższej perspektywie doprowadziłby do wzrostu cen nie tylko jego, ale również benzyny. Według wyliczeń Wood Mackenzie doprowadziłby do sytuacji, w której ok. 700 tys. baryłek produkowanego w kraju diesla dziennie musiałoby trafiać do magazynów. Zostałyby one zapełnione w ciągu nieco ponad dwóch miesięcy.
W konsekwencji rafinerie musiałyby wstrzymać przerób ok. 2 mln baryłek ropy naftowej dziennie, co zmniejszyłoby podaż zarówno diesla, jak i benzyny. Co więcej, groziłoby to utratą zagranicznych rynków przez amerykańskich producentów paliw. Przeciwko zakazowi eksportu wypowiedział się również Chris Wright, sekretarz energii w administracji Trumpa. Sam prezydent jednak groził jego wprowadzeniem, chcąc wymusić na zagranicznych partnerach zgodę na uwolnienie kolejnych rezerw ropy i diesla.
Konsekwencje dla Europy i Polski
Była to groźba znacząca dla państw europejskich. Według Vortexy we wrześniu import oleju napędowego do Europy wyniósł średnio ok. miliona baryłek dziennie, czyli najmniej w historii. Oznaczało to spadek o 600 tys. baryłek dziennie w stosunku do września 2025. Stany Zjednoczone odpowiadały za 41 proc. importu. Commerzbank szacuje, że wprowadzenie zakazu eksportu przez Waszyngton spowodowałoby dalszy wzrost cen diesla o 20-25 proc. Dostawy tego paliwa z USA odpowiadają za ok. 5 proc. niemieckiego zużycia.
Polska, jak wynika z raportu Polskiej Organizacji Przemysłu i Handlu Naftowego, w 2025 roku sprowadziła 8 985 tys. metrów sześciennych (ok. 56,5 mln baryłek) diesla z zagranicy. Największym dostawcą były Niemcy (33 proc.), na drugim miejscu natomiast Stany Zjednoczone (13 proc.). Konsumpcja oleju napędowego z importu wyniosła 8 135 tys. metrów sześciennych (część jest reeksportowana), a całkowita 23 025 tys. metrów sześciennych. Zakładając, że paliwo to, sprowadzane z różnych krajów, jest proporcjonalnie reeksportowane, udział amerykańskiego wyniósł ok. 4,6 proc., czyli podobnie jak w Niemczech.
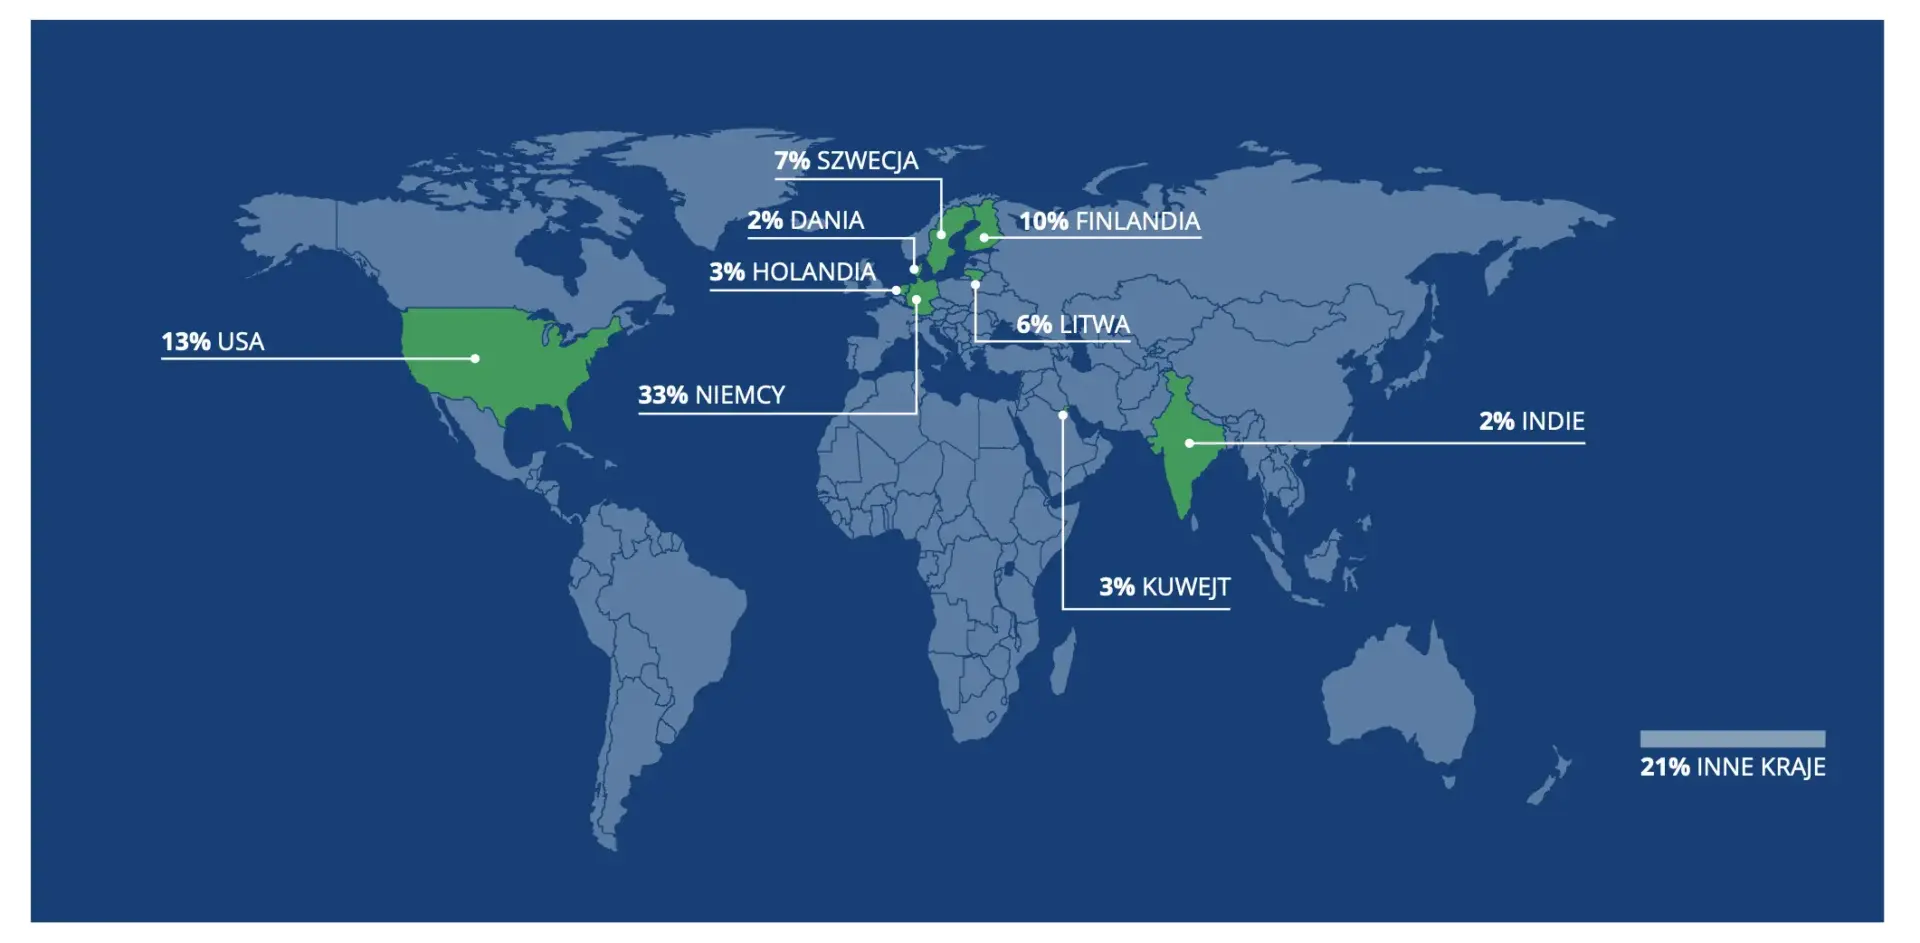
Mapa 1. Kierunki importu oleju napędowego do Polski. Źródło: POPiHN
Już teraz natomiast sytuacja na rynku paliw zmusza rząd do podejmowania trudnych decyzji. Obowiązująca od 3 października obniżka podatku VAT i akcyzy na paliwa, jak szacuje Ministerstwo Energii, będzie kosztować Skarb Państwa 5 mld złotych do końca roku.
Jednocześnie Bank Millennium szacuje, że pomoże zmniejszyć inflację o 0,6-0,7 punktu procentowego w październiku. We wrześniu inflacja wyniosła 4 proc. r/r. Decyzja o obniżce VAT-u została więc podjęta w obliczu presji na Radę Polityki Pieniężnej ws. podniesienia stóp procentowych. Poziom referencyjnej stopy procentowej został we wrześniu utrzymany – wynosi ona 3,75 proc.
Wreszcie warto dodać, że Polska po 2022 roku w znacznym stopniu zastąpiła dostawy ropy naftowej z Rosji dostawami z Arabii Saudyjskiej. Utrudnienia w ruchu morskim w cieśninie Bab al-Mandab, a także uderzenia irańskich sił proxy na saudyjski ropociąg Wschód-Zachód spowodowały dalsze wyłączenia importu z tego kierunku i konieczność poszukiwania nowych dostawców. Przekłada się to na konieczność szukania innych dostawców dla rafinerii krajowych i wzrost cen.
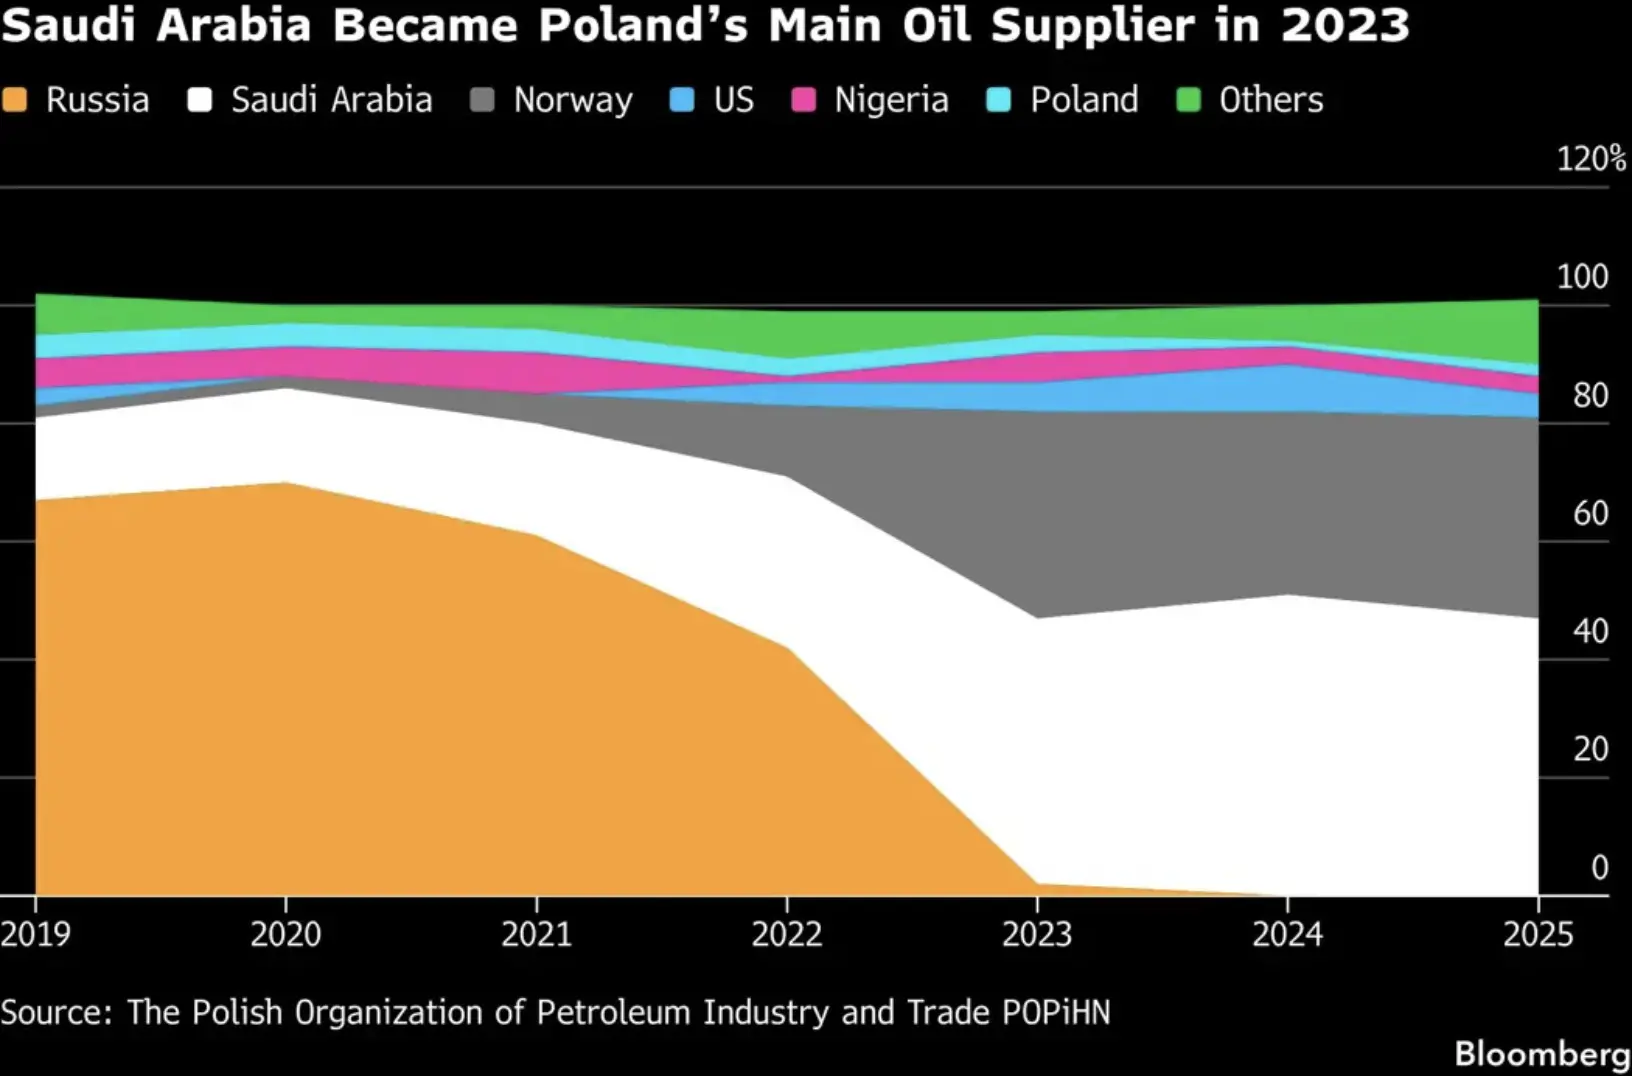
Wykres 2. Kierunki importu ropy naftowej do Polski. Źródło: POPiHN, Bloomberg
Co dalej?
11 marca 32 państwa należące do Międzynarodowej Agencji Energetycznej (IEA) zgodziły się rzucić na rynek 400 mln baryłek ropy i produktów naftowych, by złagodzić szok podażowy, spowodowany blokadą cieśniny Ormuz. IEA informowała na początku października, że uwolniono już ok. 325 mln. 2 października natomiast państwa grupy G7 zgodziły się wypuścić 100 mln (w nieujawnionej proporcji). W mediach pojawiły się spekulacje, że zobowiązanie to może w całości lub częściowo pokrywać się z tym z marca.
Rodzi to pytania o rzeczywisty wpływ na ceny. Rynek ropy zareagował pewnym spadkiem – cena ropy Brent spadła z ok. 102 dolarów za baryłkę do ok. 99,3, szybko jednak wzrosła do pierwotnego poziomu. Było to spowodowane m.in. informacjami o planowanej ofensywie jemeńskich sił rządowych przeciwko siłom Huti w Jemenie, które utrudniają ruch morski w cieśninie Bab al-Mandab. Jak podaje natomiast U.S. Energy Information Administration, średnia cena diesla w USA 5 października wyniosła 6,199 dolara za galon, podczas gdy w 28 września 6,382.
Niemniej to właśnie ta decyzja jest szansą na obniżkę w najkrótszym terminie, biorąc pod uwagę, że państwa G7 postanowiły zacząć od uwalniania diesla w ciągu pierwszych 20 dni.
W nieco dalszym terminie – od kilku do kilkunastu miesięcy – można liczyć na dalsze udrożnienie cieśniny Ormuz i przywrócenie funkcjonowania rafinerii w państwach Zatoki Perskiej. Trump mówił także o możliwości wznowienia ataków na Iran po wyborach środka kadencji. Należy brać pod uwagę, że jeżeli zagrożenie ze strony tego państwa – czy to przez porozumienie, czy przez jego pokonanie – nie zniknie, koszty frachtu wciąż będą bardzo wysokie, co będzie miało wpływ na ceny paliw.
Wreszcie w jeszcze dalszym, kilkuletnim horyzoncie czasowym na spadek cen może wpłynąć zwiększenie zdolności rafineryjnych w różnych częściach świata. Warunkiem byłoby jednak utrzymywanie się przez dłuższy czas wysokiej różnicy pomiędzy cenami ropy a produktów naftowych. Umożliwiłoby producentom zgromadzenie kapitału i dało wyraźny sygnał, że warto rozpocząć tego typu inwestycje.
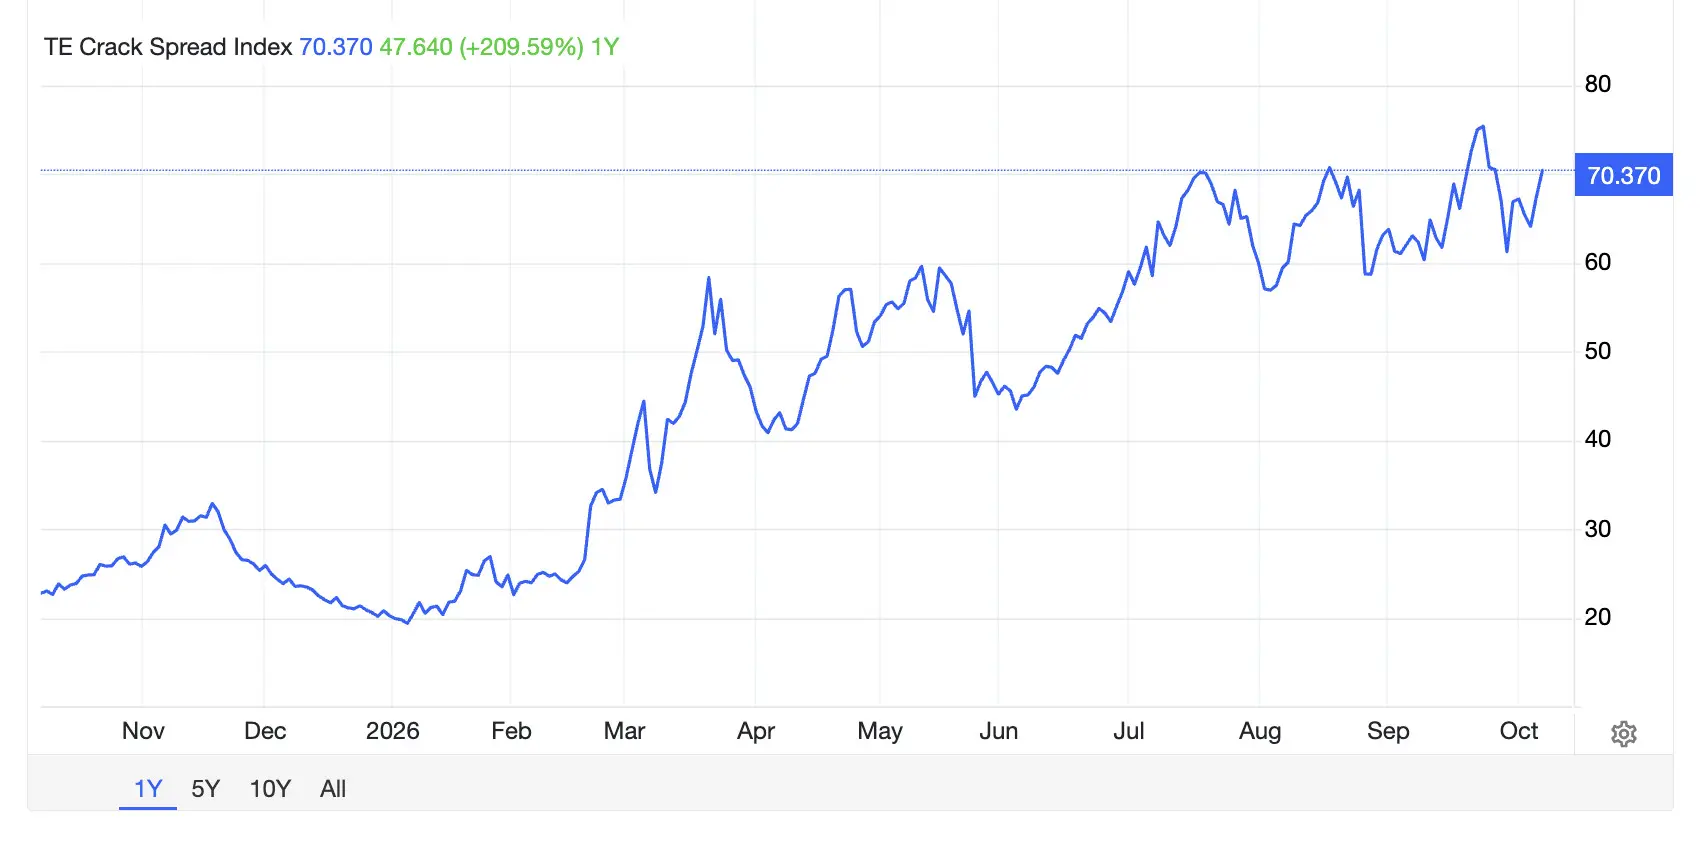
Wykres 3. Różnica pomiędzy cenami ropy a cenami produktów naftowych za baryłkę. Średnia dla rafinerii w USA. Źródło: Trading Economics
Koszt rafinacji ciężkiej ropy, z której częściej uzyskuje się więcej diesla, jest wyższy niż w przypadku ropy lekkiej. Tymczasem średnia światowa konsumpcja per capita oleju napędowego (oraz paliwa lotniczego) osiągnęła swój szczyt w roku 2005, odnotowała spadek w czasie pandemii koronawirusa i w ostatnich latach utrzymywała się na mniej więcej podobnym poziomie.
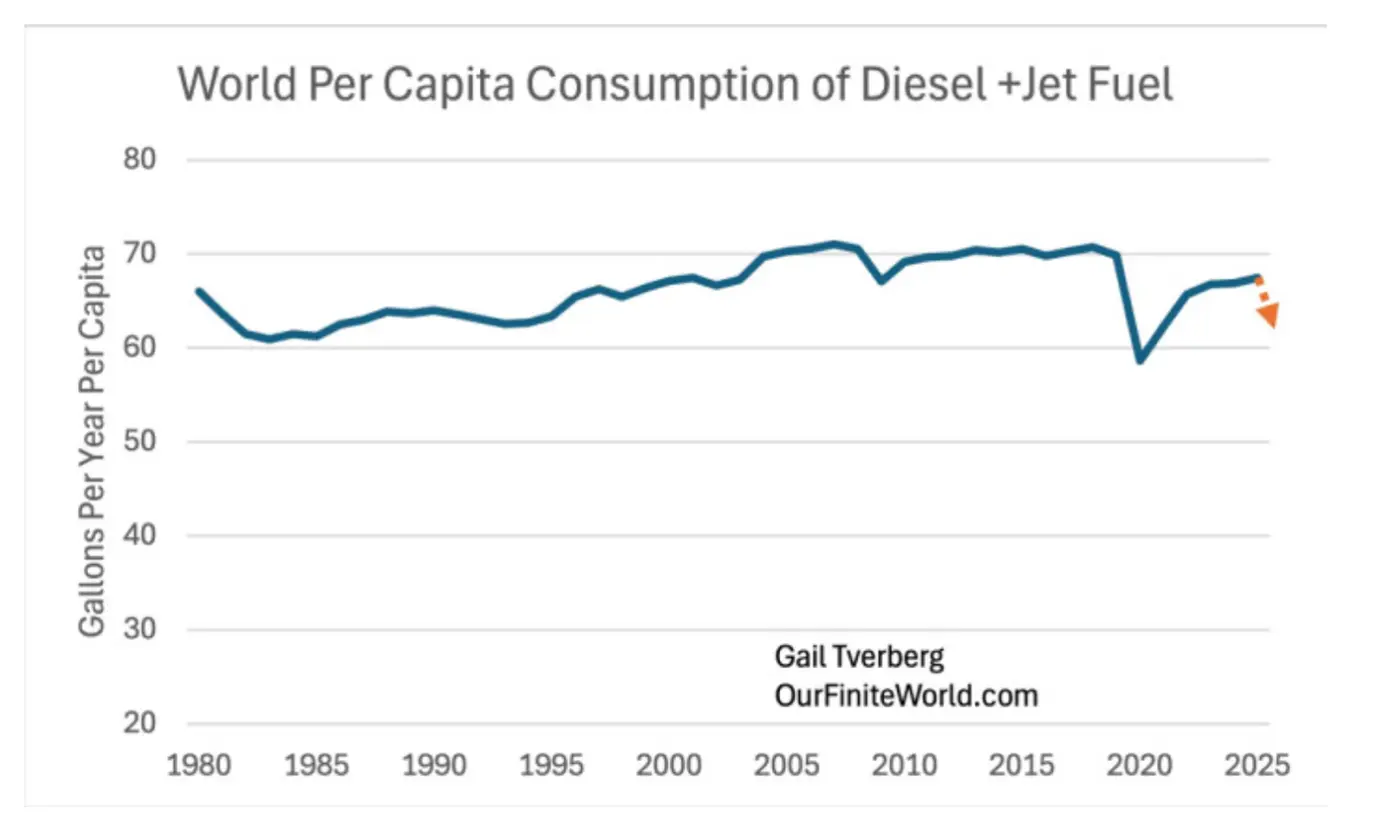
Wykres 4. Światowa konsumpcja oleju napędowego per capita. Źródło: Energy Institute/Gail Tverberg
Obecny kryzys może więc stać się impulsem dla inwestycji, jednak perspektywa zakończenia wojen na Ukrainie i na Bliskim Wschodzie może ten impuls osłabiać. Możliwe również, że zwiększenie mocy rafineryjnych będzie postrzegane przez decydentów politycznych i zależne od nich spółki jako działanie konieczne dla zwiększenia bezpieczeństwa energetycznego państw.
Kryzys wreszcie może także być impulsem w innym kierunku – elektryfikacji transportu, w szczególności indywidualnego. Ceny energii elektrycznej również zależą od paliw kopalnych, głównie gazu naturalnego. W Unii Europejskiej jest tak jednak w coraz mniejszym stopniu. Według Eurostatu w drugim kwartale 2026 roku za 54,1 proc. produkcji prądu odpowiadały źródła odnawialne, gaz za 13,3 proc., a ropa i produkty naftowe za 1,2 proc.
Autor: Eugeniusz Romer